



Structuration juridique du marchand de biens : quel statut choisir selon son profil ?
Comprendre les principales structures juridiques et fiscales possibles pour l’activité de marchand de biens pour te permettre de choisir le statut le plus adapté à ton profil et à tes projets.
Choisir le statut adapté à ton profil
Devenir marchand de biens, ce n’est pas seulement trouver de bonnes affaires et bien négocier. C’est aussi choisir une structure juridique qui protège ton patrimoine, t’aide à convaincre les banques et optimise ta fiscalité au fil de tes opérations.
Dans cet article, on passe en revue les principaux statuts utilisés par les MDB tels que SARL/EURL, SAS/SASU, les faux bons plans, avec leurs avantages et leurs limites.
On t’explique aussi les différences entre l’impôt sur les sociétés et l’impôt sur le revenu, et comment déterminer quand une holding a du sens. Le tout avec des exemples concrets en fonction de ton profil : activité principale ou complémentaire, présence d’associés, indemnités France Travail…
Notre objectif est de te fournir une grille de lecture claire pour discuter efficacement avec ton expert-comptable, ton notaire ou ton avocat.
Si tu débutes dans le métier, que tu veux renforcer ta prospection et cibler des zones à fort potentiel, tu peux lire nos articles dédiés :
- Recherche immobilière marchand de biens : guide complet
- Marchand de biens : réussir son étude de marché immobilier
Et nous rejoindre dans le Club LBF : pour faire du réseau ton levier d’investissement le plus rentable.
Les repères fiscaux à garder en tête avant de choisir ta structure :
Marchand de biens : définition et cadre légal
Un marchand de biens, ou MDB, est une personne qui achète des biens immobiliers pour les revendre, souvent après travaux, avec un objectif clair de plus-value à court ou moyen terme. Il est propriétaire des biens qu’il revend.
Il doit exercer en personne morale, via une société (SARL, SAS…). C’est une activité commerciale, soumise à des obligations :
- Immatriculation au registre du commerce et des sociétés (RCS),
- Tenue d’une comptabilité,
- Établissement de comptes annuels,
- Déclaration de TVA,
- Imposition à l’impôt sur les sociétés (le plus souvent)
À retenir : ce qui fait de toi un MDB, ce n’est pas de « faire un peu d’immobilier », c’est le caractère habituel et spéculatif de tes opérations.
À partir du moment où tu répètes l’opération avec une logique business, l’Administration te considère comme un MDB. Alors autant être bien structuré dès le départ.
Certaines professions sont interdites à la pratique de l’activité MDB :
- Fonctionnaires (sous conditions)
- Commissaires de justice (ex-huissier)
- Avocats
- Notaires
- Experts-comptables
- Commissaires-priseurs
- Certaines professions médicales
- Architectes
Protéger son patrimoine et parler le langage des banques
Exercer ton activité de marchand de biens en nom propre est déconseillé : en cas de requalification en MDB, la sentence peut être très lourde.
Exercer en société commerciale (SARL, SAS…) crée une frontière claire : ce sont uniquement les biens de la société qui sont redevables des dettes.
Créer une société marchand de biens présente plusieurs avantages :
- Une image plus professionnelle vis-à-vis des banques, notaires, partenaires (tu es un pro qui s’adresse à d’autres pros).
- La possibilité d’accueillir des associés, d’organiser les pouvoirs, de faire évoluer la structure (holding, nouvelles sociétés par opération).
« Avant de choisir ta forme de société, pose-toi deux questions simples :
- Est-ce que ton activité de MDB est ton activité principale ou le complément d’une autre activité rémunérée ?
- Est-ce que tu veux travailler seul ou avec des associés (conjoint, ami, investisseur) ? »
SARL et EURL pour sécuriser ta rémunération de MDB
48 % des MDB choisissent le statut SARL/EURL qui procure un cadre rassurant pour une activité principale en MDB.
Les avantages de la SARL/EURL pour un MDB :
- Responsabilité limitée aux apports, pas de capital minimum.
- Impôt sur les sociétés (IS) par défaut, avec possibilité de passer à l’impôt sur le revenu (IR) de façon temporaire (sous conditions) si tu démarres et que tes revenus sont faibles.
- Statut de gérant TNS (travailleur non salarié) : cotisations sociales globalement moins élevées qu’en SAS pour une même rémunération (environ 40 % contre 80 % en SAS), pas de fiche de paie à établir.
Quelques points à prendre en compte :
- Même sans se verser de salaire, le gérant TNS paie des cotisations minimales.
- La rédaction des statuts est strictement encadrée par la loi.
- L’entrée de nouvelles personnes dans la SARL demande l’accord des autres associés.
- En cas de dividendes (= bénéfices versés aux associés), une partie est soumise aux cotisations sociales, une autre à la flat tax.
Quand choisir la SARL/EURL ?
- Si MDB est ton activité principale et que tu as besoin d’optimiser tes charges sociales sur le long terme.
- Si tu te lances à deux ou plusieurs associés et que tu souhaites un cadre juridique rassurant et bien encadré par la loi.
- Si tu privilégies la stabilité à la flexibilité.
Romain a quitté son CDI pour devenir MDB à temps plein. Il a opté pour une EURL imposée à l’impôt sur les sociétés : charges sociales maîtrisées en tant que gérant TNS, possibilité de se verser une rémunération régulière et de lisser ses bénéfices.
Attention, chaque cas est différent et nécessite une étude personnalisée.
Le meilleur du MDB, chaque semaine
Stratégies concrètes, opportunités et outils pratiques. Rejoins plus de 2 300 marchands de biens.
SAS et SASU pour MDB en activité complémentaire ou en phase de levée de fonds
Les avantages de la SAS/SASU pour un MDB :
- Responsabilité limitée aux apports, pas de capital minimum.
- Président assimilé salarié : meilleure protection sociale (maladie, retraite) que le TNS, mais pas de cotisation chômage.
- Règles d’organisation très souples définies par les statuts : idéal pour accueillir des investisseurs ou organiser une future holding.
- Pas de charges sociales si aucun salaire n’est versé au président.
Quelques points à prendre en compte :
- Cotisations sociales élevées dès que tu te rémunères (environ 80 % du brut).
- Toujours à l’IS (option IR temporaire, sous conditions).
- Bulletins de paie obligatoires pour le président.
- Dividendes soumis à la flat tax.
Quand choisir la SAS/SASU ?
- En cas d’activité MDB parallèle à un autre job ou en période de reconversion, avec volonté de garder un filet de sécurité, et sans forcément prévoir de te verser un salaire.
- Si tu envisages de lever des fonds ou d’accueillir des investisseurs.
- Si tu penses à créer une holding.
- Si tu veux une image très pro pour discuter avec les banques et les partenaires.
Véronique est inscrite à France Travail et elle perçoit des indemnités chômage.
Créer une SAS/SASU lui permet de se verser un salaire visible sur une fiche de paie, qu’elle peut déclarer chaque mois à France Travail.
Elle peut, sur une période, choisir de ne pas se rémunérer pour préserver ses indemnités, tout en structurant son activité de MDB.
Elle peut par exemple réaliser deux opérations et commencer ensuite à se rémunérer.
Attention, chaque cas est différent et nécessite une étude personnalisée.
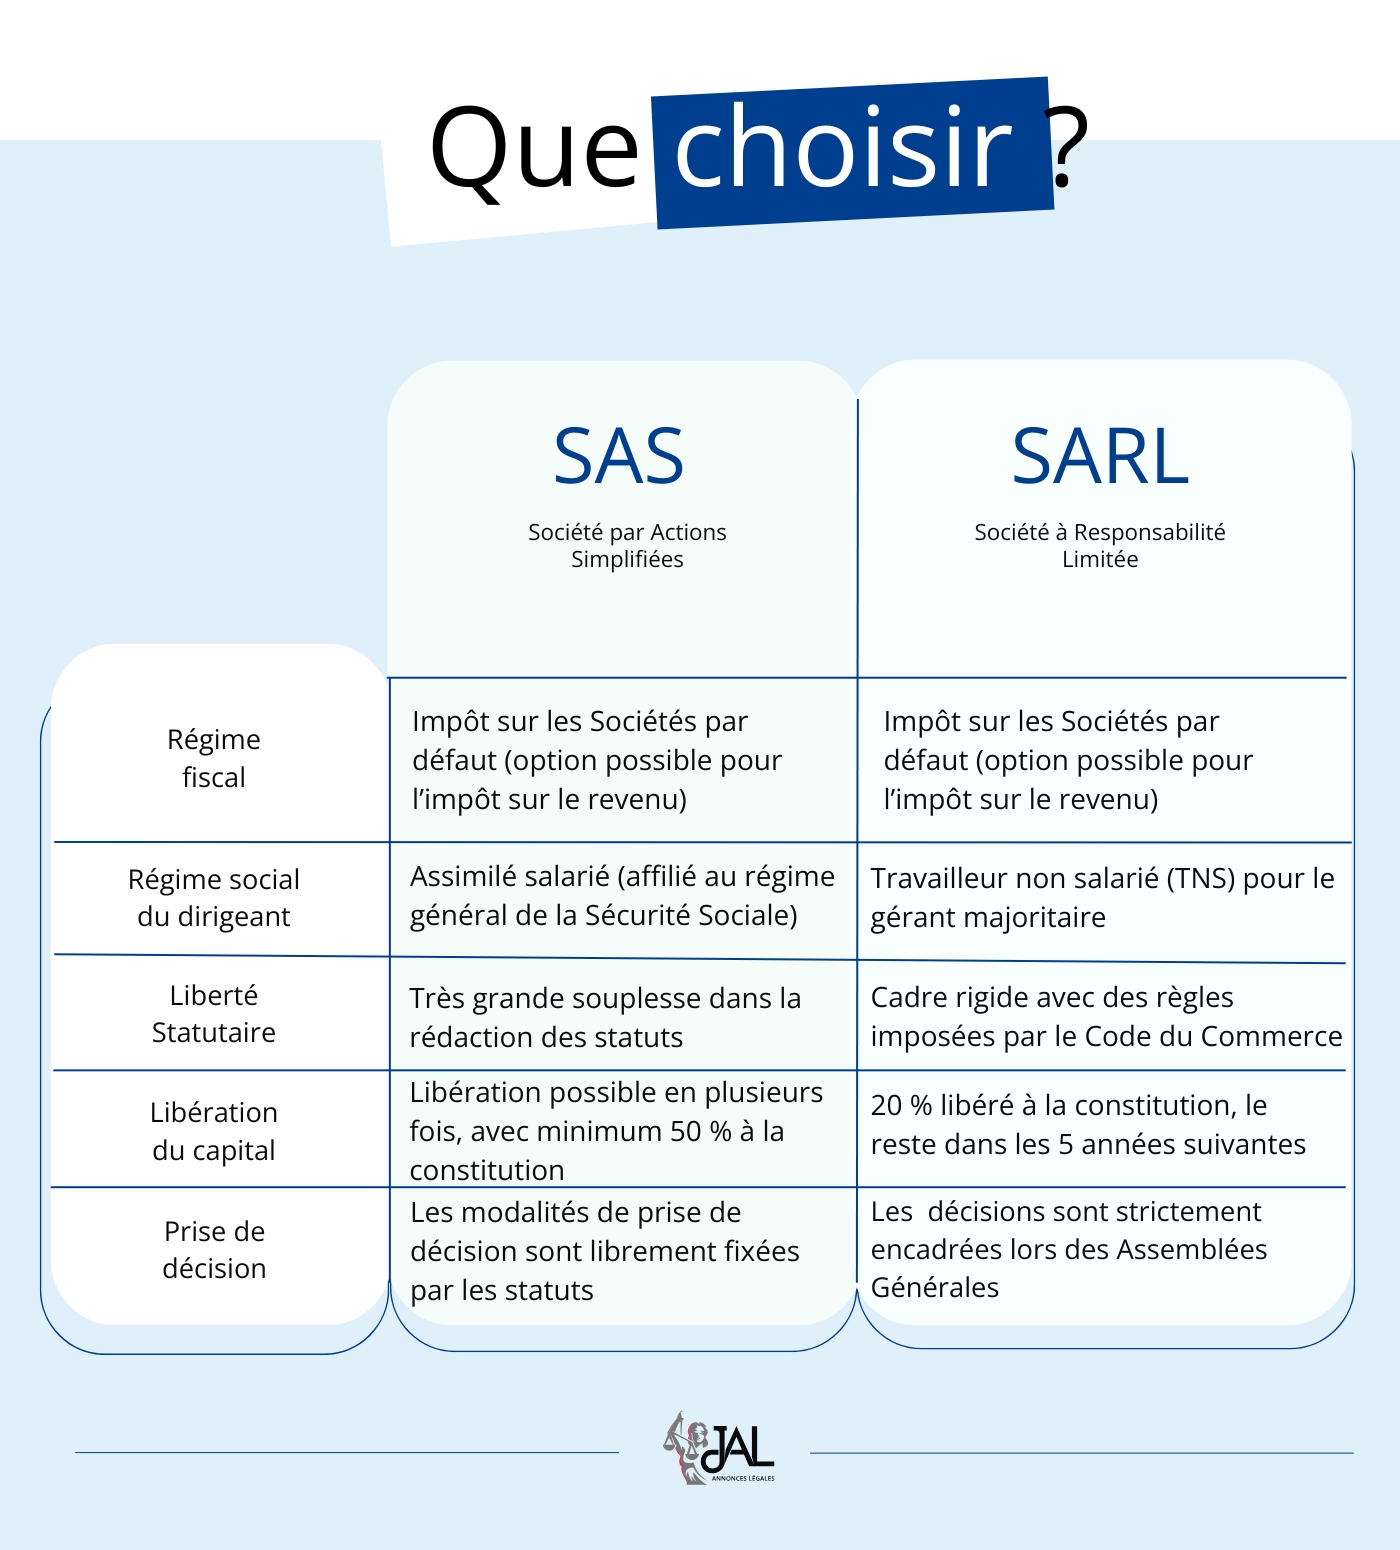
Voici un comparatif SARL/SAS issu du « Journal d’annonces légales ».
La structuration juridique du MDB est développée lors des sessions de nos formations LeBonFlip, dédiées à l’activité des marchands de biens.
Auto-entrepreneur ou SCI, la fausse bonne idée en MDB
5.1. Auto-entreprise (ou micro-entreprise)
Les principes de base :
- Le plafond de chiffre d’affaires est fixé à 203 100 € (article 50-0 du code général des impôts). En cas de dépassement deux années consécutives, tu sors automatiquement du statut autoentrepreneur.
- Franchise de TVA : tu factures sans TVA mais tu payes la TVA sur tes achats, alors que le MDB a un système de TVA bien spécial. Tu peux télécharger ici un guide sur la fiscalité du MDB.
- Aucune déduction des charges réelles : frais kilométriques, repas d’affaires, hôtel, train, formation…
Attention : il est proscrit de faire une activité de MDB en auto-entreprise (vous ne pouvez pas déduire l’achat du bien).
5.2. SCI (société civile immobilière)
La SCI est une société civile dans laquelle se regroupent des personnes morales ou physiques pour acheter, détenir et gérer un patrimoine (souvent de l’investissement locatif). Elle n’est pas destinée à exercer une activité commerciale (ici d’achat-revente « à titre habituel »). La SCI doit de facto avoir une activité civile.
Un achat-revente ponctuel en SCI peut être toléré, mais pas des opérations immobilières répétées. Tu risques une requalification en société commerciale par l’Administration avec rappel d’impôts, majorations et perte des avantages de la SCI.
« Tu as le droit de cumuler une SCI (pour de la gestion patrimoniale) avec une SARL/SAS (pour ton activité MDB). Chacune joue alors un rôle très clair. »
SEP et SNC pour des opérations ponctuelles à plusieurs MDB
SEP/SNC sont des sociétés « transparentes fiscalement », les résultats ne sont pas imposés sur les sociétés mais directement au niveau des associés.
La responsabilité est indéfinie et solidaire, c’est-à-dire qu’en cas de dettes la société et le patrimoine personnel des associés sont impactés.
Ces statuts sont à manier avec prudence, et toujours avec l’aide d’un professionnel (expert-comptable ou avocat).
Ces statuts juridiques sont utiles si tu as besoin de t’associer avec d’autres MDB pour une opération commerciale ciblée, plutôt que d’acheter en indivision.
L’indivision consiste à acheter un bien à plusieurs. La gestion comptable est dans ce cas très complexe car il faut comptabiliser chaque facture selon le pourcentage détenu. La rédaction d’une convention d’indivision est très fortement recommandée.
François a monté une SNC avec un ami MDB pour acheter un immeuble, faire une opération, puis dissoudre la société à la fin. Chacun sait exactement où il met les pieds et assume le risque.
IR ou IS : choisir la bonne fiscalité pour ton activité de MDB
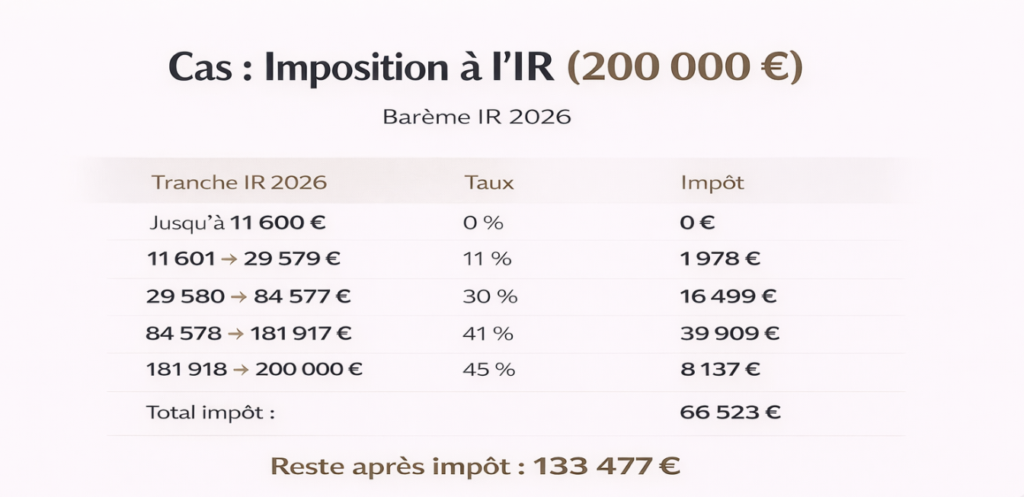
7.1. Impôt sur le revenu (IR) : au démarrage ou avec peu de revenus persos
Une société soumise à l’IR doit déclarer son résultat imposable (= chiffre d’affaires – charges déductibles) dans la déclaration de revenu personnelle de ses dirigeants selon leur quote-part.
L’imposition se fait selon un barème progressif (de 0 à 45 % selon les tranches, article 197 du code général des impôts) pour les associés personnes physiques et le plus souvent à l’IS pour les associés personnes morales (SAS, SARL, etc.).
Attention, une fois que tu décides de passer à l’IS, tu ne peux revenir à l’IR pour la même société que jusqu’au cinquième exercice suivant celui de l’option, et ce retour est définitif. Au-delà, l’option devient irrévocable (CGI, art. 239).
7.2. Impôt sur les sociétés (IS) : la fiscalité par défaut du MDB
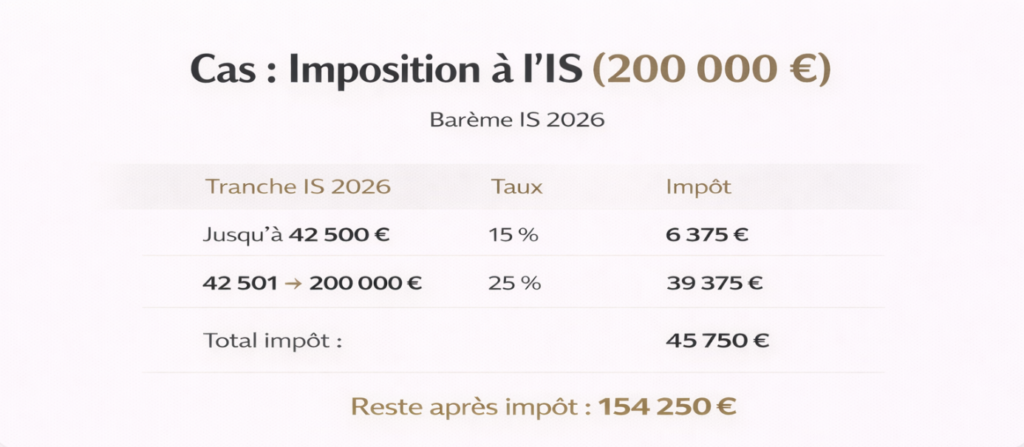
La particularité de l’IS repose sur sa double imposition :
- La société est imposée sur son résultat imposable (= chiffre d’affaires – charges déductibles) à un taux de 15 % jusqu’à 42 500 €, puis de 25 % au-delà.
- Une fois l’impôt payé par la société, le revenu net peut faire l’objet d’une distribution sous forme de dividendes aux associés.
Une société à l’IS peut décider de passer à l’IR, mais uniquement pour une durée de 5 ans non renouvelable et sous conditions.
Dans les deux cas, toutes les charges liées à ton activité sont déductibles (frais de déplacement, hébergement, téléphone, formations…), à condition d’être justifiées.
Hausse de la flat tax en 2026 :
La flat tax, ou prélèvement forfaitaire unique (PFU), est l’impôt forfaitaire qui s’applique à la plupart des revenus du capital (dividendes, intérêts, plus-values mobilières, etc.).
Holding et filiales : comment organiser un groupe de MDB
La holding est une société qui détient les titres de plusieurs sociétés opérationnelles (tes sociétés de MDB, de gestion locative, de prestations de services…) appelées filiales. Elle ne fait pas directement les opérations d’achat-revente, mais elle pilote et récolte les dividendes.
Quand créer une holding ?
C’est intéressant dès que tu veux développer ton business, si tu veux passer de MDB à de l’investissement patrimonial ou si tu as d’autres sociétés en parallèle.
Ce n’est absolument pas indispensable au début de ton activité de MDB, mais ça le devient dès que tu détiens plusieurs sociétés.
Vincent possède plusieurs sociétés : une SAS de MDB, une société de coaching immobilier et une société pour de l’investissement locatif. Créer une holding lui permet de coordonner tout ça et d’optimiser sa trésorerie et sa fiscalité.
Pourquoi se faire accompagner par un pro habitué aux MDB
Bien choisir ta structure juridique, ton mode d’imposition, faire les bons calculs de TVA, rédiger les statuts de ta société…
C’est comme la vente en plateau, ça ne s’improvise pas !
Et le mauvais choix peut rapidement te faire perdre de l’argent. Être bien accompagné par un professionnel qui connaît vraiment le métier de MDB est indispensable, plutôt qu’un généraliste qui découvre le sujet.
Tu peux aussi choisir de te faire accompagner dans un cadre structuré, entouré de personnes qui vivent les mêmes problématiques que toi. C’est notamment l’objectif du Bootcamp MDB by LeBonFlip et du Club LBF : t’aider à prendre les bonnes décisions juridiques et fiscales, en t’appuyant sur des retours d’expérience concrets et une vision terrain du métier de marchand de biens.
Et bien sûr, tu peux également t’entourer de professionnels spécialisés : un expert-comptable habitué aux opérations de MDB, mais aussi des notaires, avocats ou autres conseils qui maîtrisent réellement les enjeux de TVA, de découpe, de revente et de structuration.
L’essentiel est simple : sur la structuration juridique, l’improvisation coûte cher. L’accompagnement, lui, sécurise.
Conclusion : ta structure juridique doit coller à ta réalité de MDB
Il n’y a pas de statut juridique idéal quand on est MDB. Le bon statut est celui qui correspond le mieux à ton profil, à ta situation personnelle et à ton rythme d’opérations.
Te structurer juridiquement, c’est poser des bases solides pour ton activité de marchand de biens. Ça te permet de protéger ton patrimoine, d’optimiser ta fiscalité, de faciliter tes échanges avec les banques et de sécuriser ta marge.
Si tu n’as pas encore sauté le pas, on t’invite à faire rapidement un point sur ta situation. Liste ton profil (activité principale/complémentaire, associés ou non, indemnités France Travail ou non…) et contacte vite un pro pour valider ta structure.
Et pour bien te renseigner sur le métier de MDB, tu trouveras juste en dessous plein de ressources utiles.
Ressources complémentaires
Quelques outils pour t’aider dans ton activité de marchand de biens :
Si tu veux aller plus loin, tu peux nous rejoindre, tester nos outils et partager ton projet avec la communauté. C’est souvent dans la confrontation des analyses et l’intelligence collective que se dessinent les meilleures décisions et les opérations les plus rentables.
Rédigé par Aurélie Bortolussi
Rédactrice web spécialisée en immobilier. Me suivre sur LinkedIn. Lire mes articles de blog.
Cet article vous a plu ? Dites-le-nous en commentaire (on les lit tous). S’il vous a aidé, une note ou un partage nous fera toujours plaisir.
FAQ : structuration juridique du marchand de biens
Peut-on être marchand de biens en auto-entrepreneur ?
En pratique, non. L’achat-revente immobilier est une activité commerciale dont le volume dépasse très vite les plafonds du régime micro, et ce régime ne permet ni de déduire les travaux ni de récupérer la TVA. Sur une seule opération, la facture fiscale devient absurde. Le statut de MDB se loge dans une société commerciale.
Une SCI peut-elle faire du marchand de biens ?
C’est la fausse bonne idée la plus répandue. La SCI est civile par nature, alors que l’achat-revente habituel est une activité commerciale. En pratiquant du MDB dans une SCI, tu la fais basculer à l’impôt sur les sociétés et tu t’exposes à une requalification. La SCI reste pertinente pour détenir et louer, pas pour acheter et revendre.
SARL ou SAS pour une activité de marchand de biens ?
Les deux fonctionnent. La différence principale est le statut social du dirigeant : gérant majoritaire de SARL au régime des travailleurs non salariés, avec des cotisations plus faibles mais une protection plus légère, contre président de SAS assimilé salarié, mieux couvert mais plus coûteux. Le choix se fait sur ta rémunération et ta protection, pas sur l’image.
IR ou IS pour une opération de marchand de biens ?
L’impôt sur les sociétés domine, parce qu’il permet de réinvestir la marge dans l’opération suivante sans passer par la case impôt sur le revenu. Le taux est de 25 %, ramené à 15 % sur les 42 500 premiers euros de bénéfice si les conditions PME sont remplies.
Faut-il créer une société par opération ?
Ça cloisonne le risque et facilite l’entrée d’un investisseur sur un projet précis, mais ça multiplie les frais de structure et ça fragmente ton historique bancaire. Une structure unique construit une crédibilité auprès de la banque. Le bon arbitrage se fait avec ton expert-comptable, selon le nombre d’opérations menées en parallèle.
À partir de quand une holding devient-elle utile ?
Pas au démarrage. Elle prend du sens quand tu enchaînes les opérations, que tu veux remonter et réinvestir la trésorerie entre plusieurs sociétés, ou que tu t’associes différemment selon les projets. Montée trop tôt, elle ajoute des coûts et de la complexité sans contrepartie.
Les cas concrets se travaillent dans le Club
Les replays des lives experts, FlipBoard pour piloter tes opérations et une communauté de marchands de biens qui partagent leurs dossiers. 7 jours offerts sur l’annuel.
Découvrir le Club LBF Préparer le financement de ta société avec notre guide completLet’s Flip ✌️


