



Frais de notaire : particulier ou marchand de biens, la vraie différence
Pour le même appartement, un particulier et un marchand de biens ne paient pas la même somme chez le notaire. La différence vient de l’impôt, pas du notaire. Voici les trois blocs des « frais de notaire », ce qui change avec l’engagement de revendre, et les règles pour garder l’avantage.
Savoir ce que tu paies vraiment chez le notaire
Dans un plan de financement, la ligne « frais de notaire » est souvent posée à 7 ou 8 % du prix. Pour un particulier qui achète dans l’ancien, c’est un bon ordre de grandeur. Pour un marchand de biens, c’est une erreur qui fausse la marge dès le départ.
La raison tient en un article du code général des impôts, le 1115, et en une phrase à faire écrire dans ton acte d’achat : l’engagement de revendre.
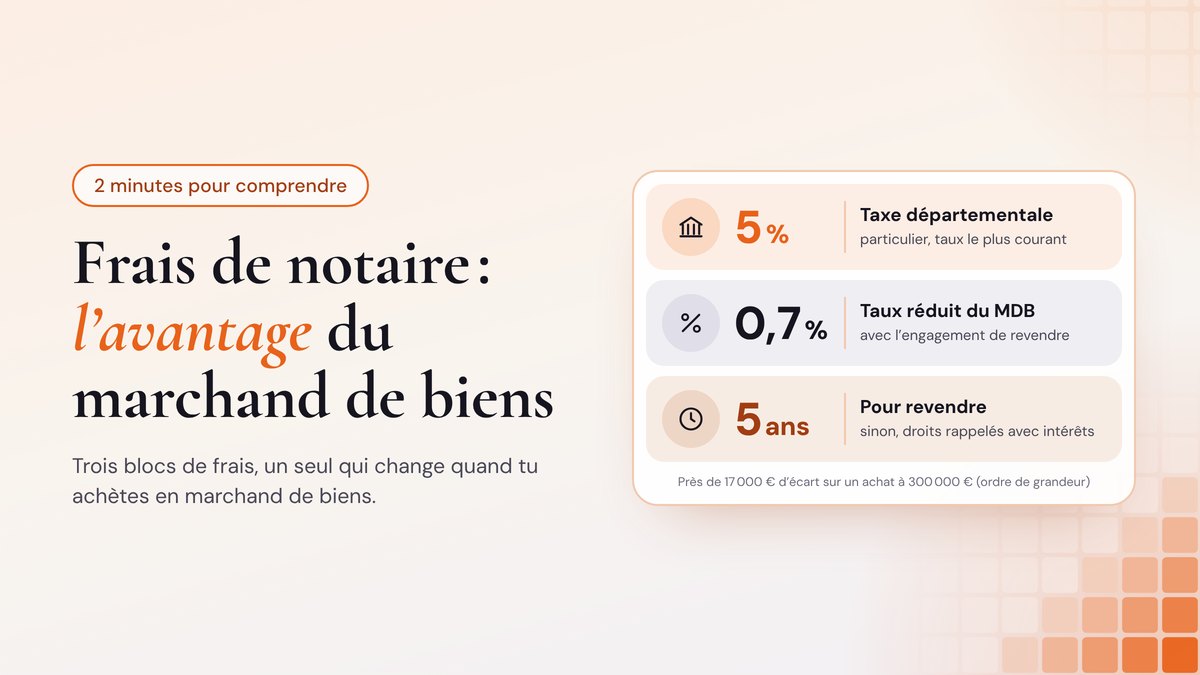
Trois chiffres pour comprendre l’écart entre un particulier et un marchand de biens :
Les trois blocs des frais de notaire
Le jour de l’acte, le notaire encaisse une seule somme. Elle regroupe trois blocs qui n’ont rien à voir entre eux, et il n’en garde qu’une petite partie :
Les émoluments de la vente suivent un barème national (article A444-91 du code de commerce), appliqué par tranches du prix :
Sur un achat à 300 000 €, cela donne 2 794 € hors taxes, soit 3 353 € TTC. L’arrêté du 25 février 2026, qui fixe les tarifs des notaires jusqu’au 29 février 2028, n’a pas modifié ce barème.
Une remise est possible : jusqu’à 20 % sur la part des émoluments calculée sur les tranches de prix de 100 000 € et plus (article A444-174 du code de commerce). Elle reste facultative pour le notaire.
Le particulier : environ 6,4 % de fiscalité
Pour un particulier qui achète dans l’ancien, le premier bloc se compose de quatre lignes :
Dans un département à 5 %, l’ensemble pèse 6,42 % du prix (6,32 % hors contribution de sécurité immobilière) : 19 256 € sur un achat à 300 000 €.
La hausse à 5 %, et ses limites
Depuis le 1er avril 2025, chaque département peut porter sa taxe jusqu’à 5 %, pour les actes signés jusqu’au 31 mars 2028. La grande majorité l’a fait. Deux limites : la hausse ne s’applique ni au primo-accédant qui achète sa résidence principale, ni au taux réduit de 0,70 %. Au 1er avril 2028, ces départements reviendront à leur taux du 31 janvier 2025.
Le taux de ton département : le tableau officiel de la DGFiP, mis à jour au fil des délibérations, est sur impots.gouv.fr. C’est le taux en vigueur le jour de l’acte authentique qui compte, pas celui du compromis.
Le marchand de biens : 0,715 % au lieu de 6,32 %
L’article 1115 du CGI exonère des droits et taxes de mutation les achats d’immeubles réalisés par une personne assujettie à la TVA, quand elle prend l’engagement de revendre dans les cinq ans. L’exonération n’est pas totale : l’article 1020 maintient une taxe de publicité foncière de 0,70 %. Concrètement :
Exemple : un achat à 300 000 € dans un département à 5 %, avec 1 000 € de débours et formalités (hypothèse, ce poste varie selon le dossier) :
L’écart, 16 811 €, vient uniquement de la fiscalité. Ce sont des ordres de grandeur : le chiffre exact dépend du département et du notaire. Le simulateur de frais de notaire LeBonFlip (gratuit, avec un compte) fait le calcul pour ton opération, dans les deux régimes.
Ce n’est pas un cadeau : le régime évite de taxer deux fois le même bien, et c’est en principe l’acquéreur final qui paie les droits pleins. Il tient en trois conditions :
Terrain à bâtir ou immeuble neuf vendu avec TVA : si tu achètes à un assujetti un terrain à bâtir ou un immeuble achevé depuis cinq ans au plus, avec TVA sur le prix total, le taux de 0,70 % s’applique déjà (article 1594 F quinquies). Pas besoin d’engagement de revendre.
L’engagement de revendre : délai, lots, sanction
Le délai court à partir de ton acquisition (ou de la réalisation de la condition suspensive). Deux règles :
Tu achètes un immeuble et tu revends par lots
L’administration compare le total de tes reventes au prix d’achat global. Exemple du BOFiP : 6 lots achetés 1 000, cinq revendus 1 200 dans le délai, le sixième invendu. L’engagement est tenu. Mais si l’acte d’achat distingue le prix de chaque lot, l’engagement s’apprécie lot par lot et le lot invendu supporte le rappel.
Si l’engagement n’est pas tenu, l’article 1840 G ter du CGI s’applique. Dans le mois qui suit la fin du délai, tu paies :
Sur l’exemple à 300 000 €, environ 16 800 € de droits et près de 2 000 € d’intérêts. Hors cas particuliers, seule la force majeure peut t’en dispenser : un événement extérieur et imprévisible qui t’a empêché de vendre pendant toute la durée de l’engagement. Intègre ce risque dans ton calcul de marge.
Le plan B : si ton projet produit un immeuble neuf, tu peux remplacer avant l’échéance l’engagement de revendre par un engagement de construire, avec quatre ans pour les travaux (article 1594-0 G du CGI).
Les vérifications avant de signer
- Vérifie le taux de ton département dans le tableau de la DGFiP.
- Demande au notaire un décompte détaillé avant la signature, bloc par bloc.
- Vérifie ta structure : assujettie à la TVA, et c’est bien elle qui achète.
- Fais inscrire l’engagement de revendre dans l’acte authentique, et décide avec ton notaire si le prix doit être ventilé par lot.
- Note la date limite de revente et chiffre le scénario où tu la dépasses.
Questions fréquentes
Un marchand de biens paie-t-il quand même des frais de notaire ?
Oui. Émoluments, débours, formalités et contribution de sécurité immobilière ne changent pas. Seule la fiscalité baisse : 0,715 % au lieu d’environ 6,32 % dans un département à 5 %.
Le droit fixe de 125 €, c’est pour l’engagement de revendre ?
Non. Ce droit fixe (article 691 bis du CGI) vise l’engagement de construire un immeuble neuf. Avec l’engagement de revendre, tu paies 0,715 %, frais d’assiette compris.
Je revends en plusieurs lots : sur quoi porte l’engagement ?
Sur le bien acquis. Prix d’achat global : l’administration compare le total de tes reventes à ce prix. Prix distingué par lot dans l’acte : l’engagement s’apprécie lot par lot (BOI-ENR-DMTOI-10-50).
Le régime change-t-il en 2027 ?
Pas sur le fond. Au 1er janvier 2027, la TVA passe dans le code des impositions sur les biens et services, et l’article 1115 renverra à son article L. 211-23 pour définir l’assujetti. Les délais ne changent pas.
En résumé : la différence est fiscale
Les « frais de notaire » sont surtout des impôts. Le particulier paie la fiscalité pleine, environ 6,32 % du prix plus la contribution de sécurité immobilière. Le marchand de biens qui s’engage à revendre paie 0,715 % plus cette même contribution, avec les mêmes émoluments et les mêmes débours. À trois conditions : être assujetti à la TVA, écrire l’engagement dans l’acte, revendre dans les cinq ans.
Article à jour au 5 octobre 2026. Il donne des repères généraux : pour ton opération, fais valider le régime et les montants par ton notaire, ton expert-comptable ou ton avocat fiscaliste.
Tes opérations se chiffrent dans le Club
Les replays des lives experts (fiscalité, TVA, division), FlipBoard pour piloter tes opérations et une communauté de marchands de biens qui partagent leurs dossiers. 7 jours offerts sur l’annuel.
Découvrir le Club LBF Voir les autres épisodes de « 2 minutes pour comprendre »Let’s Flip ✌️


